Açıklanan Orta Vadeli Program (OVP) Hakkındaki Düşüncelerim
7 Eylül'de açıklanan 2027-2029 dönemi Orta Vadeli Program'ı (OVP) okudum ve kredi/finans tarafında yıllardır bu tabloya bakan biri olarak birkaç şeyi paylaşmak istiyorum. Rakamlar kâğıt üzerinde tutarlı görünüyor;
FAKAT sorum şu: reel sektörün yaşadığı sorunları ortadan kaldırabilecek mi?
Program ne diyor?
Özetle hedefler şöyle:
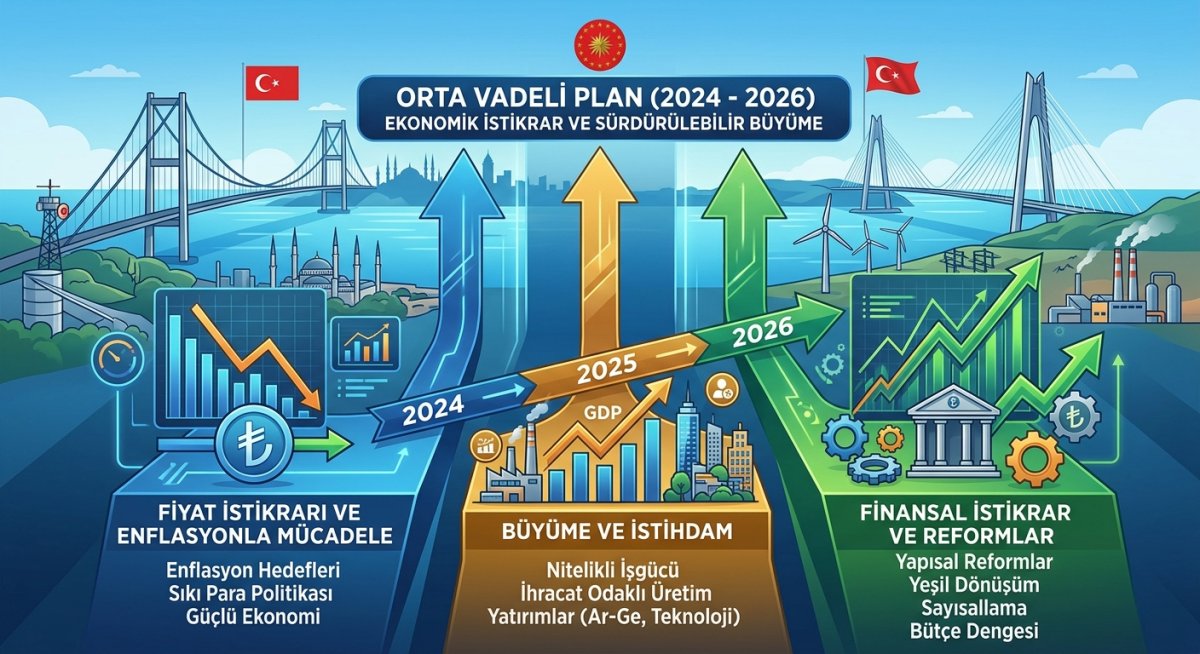
*Büyüme 2026'da %3,3'ten başlayıp 2027'de %4,2'ye, 2028'de %4,6'ya, 2029'da %5,0'a çıkıyor. *Enflasyon tarafında 2026 yıl sonu tahmini %28,4'e revize edilmiş durumda; buradan 2027'de %21'e, 2028'de %13,5'e, 2029'da ise %9'a inmesi öngörülüyor.
* İşsizlik %8,1'den %7,6'ya gerilerken 2,1 milyon ilave istihdam hedefleniyor.
*Cari açık/GSYH %2,3'ten %1,6'ya, bütçe açığı/GSYH %3,1'den %2,8'e iniyor.
*Kişi başı milli gelir 20 bin dolar, toplam milli gelir 1,8 trilyon dolar olarak açıklandı;
*Brüt rezervler 188,2 milyar dolar, TL mevduat payı %61,5, risk primi 220'nin altında, yıllıklandırılmış ihracat ise 280 milyar dolar seviyesinde.
*Bütçe kalemlerinde de dikkat çeken artışlar var: savunma harcamalarında %229, sosyal konutta %150, MTA'da %139, organize tarımda %103'lük artışlar öngörülmüş.
REEL SEKTÖR AÇISINDAN BAKINCA AKLIMDA 4 SORU İŞARETİ VAR..
1. Enflasyon-faiz-kredi maliyeti sorunu ne zaman ÇÖZÜLECEK?
Enflasyonun 2029'a kadar tek haneye inmesi planlanıyor. Bu, sıkı para politikasının en az üç yıl daha - farklı dozlarda da olsa - masada kalacağı anlamına geliyor. Kredi kullanan şirketler için pratik sonucu şu: reel kredi maliyetlerinde kalıcı ve belirgin bir rahatlamayı 2027'den önce beklemek gerçekçi değil. 2027 hedefi olan %21 enflasyon bile hâlâ çift haneli - bu seviyede politika faizinin agresif şekilde gevşetileceğini varsaymak temkinli bir yaklaşım olmaz.
2. Bütçe açığı ile faiz giderleri arasındaki tutarsızlık beni rahatsız ediyor.
Bütçe açığının GSYH'ye oranla kademeli olarak daralması hedefleniyor, ama aynı dönemde faiz giderlerinde ciddi bir artış öngörülüyor. Bu ikisini bir arada tutmak, faiz dışı dengede sert bir iyileşme gerektiriyor - programda bunun nasıl sağlanacağına dair somut bir yol haritası göremedim.
Finans analisti gözüyle baktığımda, kamu kesiminin borçlanma ihtiyacı beklenenden yüksek kalırsa bunun ilk faturası özel sektörün kredi bulma maliyetine ve miktarına yansır (crowding-out riski). Bankaların kamuya kaynak ayırdığı bir ortamda reel sektöre - özellikle KOBİ ve orta ölçekli sanayi şirketlerine - açılan kredi hacminin baskı altında kalması sürpriz olmaz.
3. 2027'de "seçim ekonomisi" sinyali var mı?
Savunma harcamalarında %229, sosyal konutta %150 gibi artışlar dikkat çekici. Aynı yıl enflasyonu %21'e çekmeyi hedeflerken harcama kalemlerinde bu büyüklükte artışlar öngörmek, mali disiplin söylemiyle tam örtüşmüyor. Bunu kesin bir iddia olarak söylemiyorum - ama kredi riski değerlendirirken "harcama taahhütleri ile enflasyon hedefi çelişebilir mi" sorusunu sormadan geçmek doğru olmaz. Geçmiş OVP'lerde de benzer bir örüntü gördük: ilk yıl hedefler tutturulmaya çalışılıyor, sonraki yıllarda sapma payı büyüyor.2027 yılında Kasım ayı gibi seçim ufukta gözüküyor..
4. Cari açık hedefi ile büyüme-ithalat ilişkisi tam oturmuyor.
Büyüme 2026'dan 2029'a doğru hızlanırken cari açığın da aynı anda daralması bekleniyor. Türkiye ekonomisinde büyüme ile ithalat geleneksel olarak birlikte hareket eder; büyüme hızlanırken ithalat baskısının bu kadar sınırlı kalacağı varsayımı biraz iyimser duruyor. Bu denklem tutmazsa kur üzerindeki baskı ve dolayısıyla döviz cinsi/dövize endeksli borcu olan şirketlerin risk profili de değişir.
Olumlu tarafı da var
Haksızlık etmeyeyim: geçmiş yıllara kıyasla büyüme-enflasyon-işsizlik arasındaki ilişkilerin daha tutarlı kurgulandığını, %5'in altında kalan büyüme hedeflerinin potansiyel büyüme oranına makul şekilde yakın tutulduğunu ve 2026 yıl sonu enflasyon tahmininin piyasa beklentileriyle büyük ölçüde örtüştüğünü söylemek gerekiyor. Bu, programın tamamen gerçeklikten kopuk olmadığını gösteriyor. Rezerv seviyesi ve TL mevduat payındaki iyileşme de kredi notu ve risk primi açısından olumlu sinyaller.
SONUÇ OLARAK TEMKİNLİ BİR BEKLEYİŞ İÇİNDEYİM..
Kredi ve finans tarafında çalışan biri olarak OVP'yi okurken hep aynı soruyu sorarım: hedefler değil, hedeflere giden yolun somutluğu. Bu programda büyüme, enflasyon ve işsizlik arasındaki iç tutarlılık önceki yıllara göre daha iyi kurgulanmış; ama bütçe açığı-faiz gideri dengesi, 2027'deki harcama artışları ve cari açık-ithalat varsayımları gibi noktalarda uygulamaya dair somut bir yol haritası eksik.
(SEÇİM UFUKTA VE HİÇ OLMADIĞI KADAR YAKIN)
Bu yüzden portföy ve yatırım tarafında planlama yaparken benim yaklaşımım şu olacak: hedeflerin başlangıç noktası olarak alınması ama 2027 bütçe uygulamasının ilk çeyrek verileriyle yakından takip edilmesi, kredi maliyetlerinde kalıcı bir rahatlamayı erken fiyatlamamak ve döviz/ithalat tarafındaki sapma risklerine karşı temkinli kalmak gerekiyor..
Siz bu tabloyu nasıl okuyorsunuz? Özellikle reel sektörde ve finans tarafında olanların görüşlerini merak ediyorum.
Görüşlerinizi sayfamızda ‘Yorum kısmında’ paylaşabilirsiniz..
Saygılarımla
Erman Savaş
Stratejist